Nếu rào cản công nghệ là những “điểm mù” vô hình trên màn hình điện thoại, thì tại phòng giao dịch ngân hàng, người khiếm thị lại phải đối mặt với những rào cản hữu hình từ quy trình thiếu linh hoạt và sự lúng túng của nhân viên. Giữa dòng chảy tài chính không ngừng nghỉ, quyền tiếp cận các dịch vụ ngân hàng bình đẳng của người khuyết tật vẫn có lúc trở thành một hành trình đầy may rủi.
“May nhờ, rủi chịu”
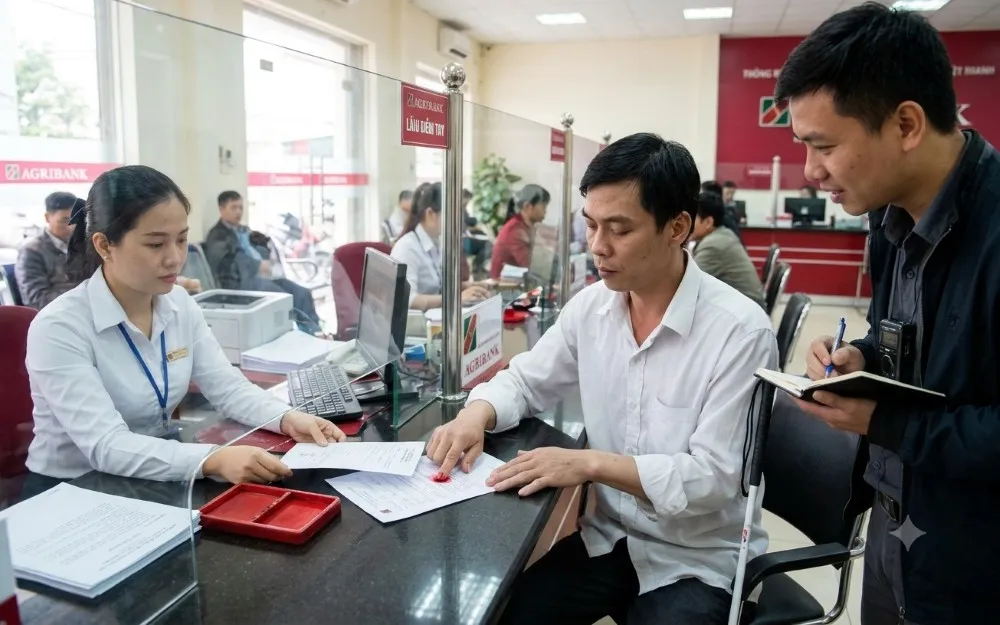
Cây gậy trắng khẽ dò đường trên nền gạch hoa bóng loáng. Người khiếm thị bước vào phòng giao dịch ngân hàng với tâm thế thấp thỏm hơn là sự an tâm của một khách hàng. Với họ, mỗi lần giao dịch đôi khi giống như một canh bạc may rủi, khi quyền tiếp cận dịch vụ không chỉ phụ thuộc vào quy trình mà còn trông chờ vào sự thấu hiểu của người ngồi sau tấm kính.
Nếu gặp giao dịch viên tận tâm, họ sẽ được đọc từng điều khoản hợp đồng, kiên nhẫn hướng dẫn cách điểm chỉ để hoàn tất hồ sơ. Nhưng không phải ai cũng may mắn như vậy. Không ít người phải đối mặt với những ánh nhìn dò xét cùng câu hỏi chạnh lòng: “Người giám hộ đâu, sao không đi cùng?”. Đôi khi, chỉ một cái lắc đầu từ chối cũng đủ khiến sự tự tin của người khiếm thị bị tổn thương, ngay khi họ đang nỗ lực khẳng định khả năng tự chủ và hòa nhập với đời sống xã hội.
Theo những nghiên cứu được Viện iSEE và Hội Người mù Việt Nam thực hiện, các rào cản mà người khiếm thị gặp phải khi tiếp cận dịch vụ tài chính không chỉ đến từ hạn chế về khả năng tiếp cận thông tin, mà còn gắn với định kiến và cách áp dụng quy trình của các tổ chức cung cấp dịch vụ. Việc mặc định người khiếm thị không đủ khả năng tự thực hiện giao dịch có thể đẩy họ vào thế bất lợi ngay từ bước đầu tiên.
Trong khi đó, pháp luật không mặc nhiên xem người khiếm thị là người mất hoặc bị hạn chế năng lực hành vi dân sự. Theo Bộ luật Dân sự, việc tuyên bố một người mất hoặc bị hạn chế năng lực hành vi dân sự phải căn cứ vào các điều kiện luật định và do Tòa án quyết định. Khiếm khuyết về thị giác không đồng nghĩa với suy giảm năng lực nhận thức, càng không phải căn cứ để tước đi quyền tự quyết đối với tài sản do chính họ tạo ra.
Sự thận trọng trong giao dịch tài chính là cần thiết, nhưng nếu bị đẩy thành những yêu cầu thiếu căn cứ hoặc cách hiểu cứng nhắc về thủ tục, nó có thể trở thành rào cản vô hình, hạn chế quyền tự chủ tài chính của người khiếm thị. Khi quyền tiếp cận dịch vụ ngân hàng vẫn phụ thuộc vào việc gặp được một giao dịch viên thấu hiểu hay không, câu chuyện không còn đơn thuần là sự thuận tiện trong giao dịch, mà là bài toán về bình đẳng, trách nhiệm và quyền được tôn trọng của mỗi công dân.
Điểm nghẽn từ một chữ ký
Nỗi niềm ấy hiện rõ trong câu chuyện của anh Đặng Mạnh Cường, một người khiếm thị tại TP.HCM. Tốt nghiệp Trường Đại học Sư phạm TP.HCM, sống tự lập và có tài khoản tại nhiều ngân hàng suốt hàng chục năm, anh chưa bao giờ nghĩ mình lại có ngày mắc kẹt trước một thủ tục tưởng chừng đơn giản: mở tài khoản để nhận trợ cấp xã hội.
Khi đến một chi nhánh Agribank làm thủ tục mở tài khoản theo yêu cầu triển khai chính sách trợ cấp tại địa phương, anh Cường bị từ chối vì không thể tự tay ký và cung cấp chữ ký mẫu đồng nhất theo cách ngân hàng yêu cầu. Với một người đã quen tự chủ trong cuộc sống và các giao dịch tài chính, trở ngại ấy không chỉ gây phiền hà, mà còn đặt ra câu hỏi về khả năng tiếp cận bình đẳng các dịch vụ ngân hàng.
Điều nghịch lý là anh Cường từng mở và sử dụng tài khoản tại chính Agribank từ năm 2010, khi còn là sinh viên. Hơn một thập kỷ trôi qua, công nghệ đã có những bước tiến dài, nhưng cánh cửa giao dịch với anh dường như lại khép lại trước yêu cầu về một chữ ký mẫu. Khiếm khuyết thị giác vốn không đồng nghĩa với việc mất năng lực hành vi dân sự, vậy nhưng việc không thể ký theo cách thông thường vẫn có thể trở thành rào cản khiến một người gặp khó khăn trong việc tiếp cận dịch vụ thiết yếu.
Pháp luật dân sự Việt Nam thừa nhận việc điểm chỉ có thể được sử dụng thay cho chữ ký trong những trường hợp luật định. Vì vậy, bài toán đặt ra không phải là lựa chọn giữa quyền lợi của khách hàng và sự an toàn của ngân hàng, mà là làm thế nào để vừa xác thực giao dịch chặt chẽ, vừa có phương thức phù hợp cho người khiếm thị. Khi yêu cầu an toàn được áp dụng một cách cứng nhắc, người phải gánh chịu hệ quả cuối cùng lại chính là khách hàng đang cần được bảo đảm quyền tiếp cận bình đẳng.
Khi chiếc thẻ ATM trở thành nỗi bất an
Rời quầy giao dịch, người khiếm thị vẫn chưa thể trút bỏ nỗi lo. Tại các cây ATM, những rào cản công nghệ tiếp tục dựng lên một cánh cửa khó vượt qua. Theo khảo sát của Hội Người mù Việt Nam và Chương trình Phát triển Liên Hợp Quốc (UNDP), nhiều máy ATM vẫn thiếu các tính năng hỗ trợ tiếp cận như hướng dẫn bằng âm thanh và bàn phím có ký hiệu nổi Braille, khiến người khiếm thị khó tự thực hiện giao dịch một cách độc lập.
Mỗi lần cần rút tiền, họ lại đứng trước một lựa chọn đầy rủi ro: nhờ người lạ thao tác hộ hoặc chấp nhận không thể tự sử dụng dịch vụ. Việc phải tiết lộ mã PIN cho người khác không chỉ gây bất tiện, mà còn đặt ra nguy cơ mất an toàn tài chính, đặc biệt với những người đã dành dụm từng khoản tiền nhỏ để trang trải cuộc sống. Một công cụ vốn được thiết kế nhằm giúp giao dịch nhanh chóng, thuận tiện lại có thể trở thành nguồn cơn của sự bất an.
Trước những rào cản ấy, người khiếm thị buộc phải tự tìm cách xoay xở. Người kiên trì gửi khiếu nại, người lên tiếng trên mạng xã hội, nhưng cũng có người chọn im lặng vì mệt mỏi, mặc cảm hoặc lo ngại không được hỗ trợ. Không ít trường hợp phải dựa vào người thân, bạn bè hay những mối quan hệ quen biết để hoàn tất một giao dịch vốn dĩ họ có quyền tự thực hiện. Khi khả năng tiếp cận dịch vụ phụ thuộc vào sự giúp đỡ tình cờ, quyền tự chủ tài chính khó có thể được bảo đảm một cách thực chất.
Một hệ thống tài chính công bằng không thể vận hành dựa vào lòng tốt ngẫu nhiên hay sự linh hoạt tùy nghi của từng cá nhân. Người khiếm thị cần được tiếp cận dịch vụ ngân hàng an toàn, thuận tiện và bình đẳng, từ quầy giao dịch đến các kênh tự phục vụ. Những quy định về bảo vệ quyền lợi người tiêu dùng trong lĩnh vực ngân hàng, trong đó có các văn bản của Ngân hàng Nhà nước, chỉ thực sự phát huy ý nghĩa khi được chuyển hóa thành quy trình cụ thể, thống nhất và có cơ chế giám sát thực hiện. Nếu thiếu những tiêu chuẩn tiếp cận rõ ràng cùng giải pháp hỗ trợ phù hợp, cây ATM vẫn sẽ là một điểm nghẽn, còn quyền tự chủ tài chính của người khiếm thị vẫn bị giới hạn bởi những rào cản hoàn toàn có thể tháo gỡ.
Gỡ rào cản, mở lối tự chủ tài chính
Từ một chữ ký tại quầy giao dịch đến những thao tác tưởng chừng đơn giản trên cây ATM, hành trình tiếp cận dịch vụ ngân hàng của người khiếm thị vẫn bị cản trở bởi những khoảng trống trong quy trình, công nghệ và nhận thức. Khi quyền giao dịch phụ thuộc vào sự linh hoạt của từng nhân viên, còn việc rút tiền phải đánh đổi bằng nguy cơ lộ mã PIN, sự bình đẳng trong tiếp cận tài chính vẫn chưa trở thành hiện thực trọn vẹn.
Không thể phủ nhận yêu cầu bảo đảm an toàn trong hoạt động ngân hàng, nhưng an toàn không nên đồng nghĩa với việc loại trừ những khách hàng có cách thức giao tiếp và thực hiện giao dịch khác biệt. Điều cần thiết là một hệ thống quy trình thống nhất, minh bạch, có phương án xác thực phù hợp cho người khiếm thị; đội ngũ nhân viên được đào tạo đầy đủ; cùng các giải pháp công nghệ hỗ trợ tiếp cận tại ATM và trên nền tảng ngân hàng số. Những giải pháp ấy cần được xây dựng trên cơ sở pháp luật, tiêu chuẩn kỹ thuật và sự tham vấn trực tiếp từ cộng đồng người khuyết tật.
Điều cốt lõi là, người khiếm thị không cần được đối xử bằng sự thương hại, mà cần được tôn trọng như những khách hàng bình đẳng, có năng lực và có quyền tự quyết đối với tài sản của mình. Một hệ thống ngân hàng hiện đại không chỉ được đánh giá bằng tốc độ giao dịch hay mức độ số hóa, mà còn bằng khả năng phục vụ tất cả mọi người, không để ai bị bỏ lại phía sau. Khi một người khiếm thị có thể tự mở tài khoản, chủ động rút tiền và bảo vệ tài sản của mình một cách an toàn, đó không chỉ là thành công của công nghệ hay quy trình nghiệp vụ, mà còn là thước đo của một nền tài chính thực sự bao trùm và nhân văn.
Nguyễn Cường
Bài viết cùng chuyên mục
 Kỳ 1: “Tiên học lễ, hậu học văn” – những vấn đề đặt ra đối với triết lý giáo dục Việt Nam
 Bảo vệ sự thật lịch sử là bảo vệ danh dự dân tộc
 Ông Lula tái đắc cử Tổng thống Brazil, làn sóng cực hữu tại Mỹ Latinh đối mặt bước lùi
 Pháp và Italy đối mặt làn sóng biểu tình quy mô lớn
 Istanbul: Thăm dò khả năng hình thành cấu trúc hợp tác mới tại Tây Á
 Lừa đảo trực tuyến: Khi thu hồi tài sản trở thành bài toán nan giải