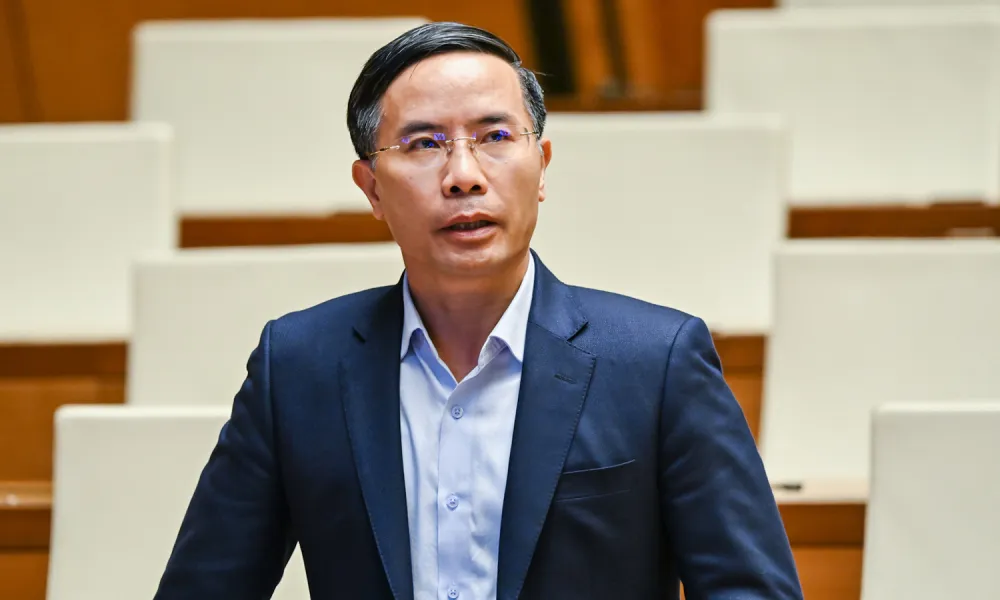
Sáng 31/10/2026, phát biểu tại phiên thảo luận về tình hình kinh tế – xã hội tại Quốc hội, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn nhấn mạnh yêu cầu minh bạch tài chính doanh nghiệp để tạo thuận lợi cho hoạt động vay vốn ngân hàng. Ông khẳng định: “Không thể có hai bảng cân đối, một bảng để thanh toán thuế, một bảng đi vay ngân hàng”.
Siết minh bạch tài chính, ngăn rủi ro từ tài sản bảo đảm
Thảo luận tại Quốc hội về tình hình kinh tế – xã hội, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn nhấn mạnh yêu cầu minh bạch hoạt động tài chính doanh nghiệp nhằm nâng cao khả năng tiếp cận vốn ngân hàng. Theo ông, doanh nghiệp phải công khai, trung thực tình hình tài chính, không thể tồn tại hai hệ thống sổ sách, một để kê khai thuế, một để vay vốn ngân hàng.
Đáng chú ý, bên cạnh sự thiếu minh bạch trong báo cáo tài chính, hoạt động thẩm định tài sản bảo đảm cũng cần được kiểm soát chặt chẽ. Thực tế đặt ra những rủi ro khi cá nhân mua tài sản từ các cuộc đấu giá tài sản bảo đảm của khoản nợ xấu ngân hàng, sau đó đưa tài sản này vào bảo đảm cho khoản vay của doanh nghiệp có hạn mức tín dụng. Nếu giá trị tài sản được định giá cao hơn đáng kể so với giá mua thực tế, doanh nghiệp có thể tiếp cận khoản tín dụng lớn hơn nhiều so với số tiền bỏ ra để sở hữu tài sản.
Cùng với đó, nguy cơ hợp thức hóa hóa đơn, chứng từ hoặc biến tướng hồ sơ pháp lý liên quan đến giao dịch tài sản cũng là những kẽ hở cần được các tổ chức tín dụng lưu ý trong quá trình thẩm định. Nếu chỉ dựa vào hồ sơ, giấy tờ và kết quả định giá mà thiếu cơ chế kiểm chứng độc lập về nguồn gốc, giá trị thực và tính pháp lý của tài sản, ngân hàng có thể đối mặt với rủi ro cấp tín dụng vượt quá giá trị bảo đảm thực tế.
Đây cũng là vấn đề cần đặt trong yêu cầu nâng cao chất lượng tín dụng, bảo đảm vốn được đưa vào hoạt động sản xuất, kinh doanh thực chất và có khả năng thu hồi, thay vì chỉ chú trọng tài sản bảo đảm trên hồ sơ.
Thống đốc Phạm Đức Ấn cho biết, trong tổng dư nợ hơn 20,8 triệu tỷ đồng của toàn nền kinh tế, có 77,44% vốn được dành cho sản xuất, kinh doanh. Dư nợ dành cho doanh nghiệp nhỏ và vừa đạt hơn 4 triệu tỷ đồng. Tuy nhiên, khả năng tiếp cận vốn của nhóm doanh nghiệp này vẫn còn hạn chế do quy mô vốn nhỏ, sức chống chịu yếu, phương án kinh doanh thường xuyên biến động và thông tin tài chính chưa thực sự minh bạch.
“Không thể có câu chuyện có hai bảng cân đối, một bảng dùng để thanh toán thuế và một bảng dùng đi vay ngân hàng được. Khi đã minh bạch tất cả hoạt động, ngân hàng sẽ có điều kiện xem xét cụ thể sức khỏe doanh nghiệp để tổ chức tín dụng cho vay”, ông Ấn nhấn mạnh.
Theo Thống đốc, Ngân hàng Nhà nước sẽ tiếp tục khuyến khích, hoàn thiện cơ sở pháp lý để các tổ chức tín dụng yên tâm cho vay. Tuy nhiên, yêu cầu quan trọng không chỉ là mở rộng tín dụng mà còn phải bảo đảm hiệu quả sử dụng vốn, khả năng thu hồi nợ và an toàn nguồn tiền gửi của người dân.
Trước ý kiến lo ngại về tình trạng nguồn vốn huy động chủ yếu là ngắn hạn nhưng được sử dụng để cho vay trung và dài hạn, tiềm ẩn rủi ro thanh khoản, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn cho rằng hoạt động ngân hàng tại Việt Nam có những đặc thù cần được nhìn nhận từ thực tiễn.
Theo ông, khoảng 80% tiền gửi tại các ngân hàng là tiền gửi ngắn hạn. Tuy nhiên, phần lớn tiền gửi cá nhân có đặc điểm gửi ngắn hạn nhưng được duy trì và quay vòng thường xuyên, do đó có tính ổn định nhất định trong thực tế. Đây là một trong những cơ sở để các ngân hàng cân đối nguồn vốn và sử dụng vốn cho vay.
Bên cạnh đó, việc huy động vốn ngắn hạn thường có mức lãi suất thấp hơn, qua đó giúp ngân hàng tiết giảm chi phí đầu vào và tạo điều kiện duy trì mặt bằng lãi suất cho vay ở mức thấp hơn, hỗ trợ doanh nghiệp và nền kinh tế tiếp cận vốn.
Những vấn đề được Thống đốc Ngân hàng Nhà nước giải trình cho thấy yêu cầu đặt ra đối với điều hành tín dụng không chỉ là duy trì tăng trưởng, giảm lãi suất mà còn phải bảo đảm chất lượng và an toàn dòng vốn. Trong đó, minh bạch tài chính doanh nghiệp, nâng cao chất lượng thẩm định tài sản bảo đảm, kiểm soát rủi ro thanh khoản và cân đối kỳ hạn nguồn vốn là những yếu tố then chốt. Cùng với việc mở rộng tín dụng vào lĩnh vực sản xuất, kinh doanh, phát triển thị trường vốn để đa dạng hóa nguồn huy động cũng là giải pháp cần thiết nhằm giảm áp lực lên hệ thống ngân hàng, bảo đảm nguồn lực cho mục tiêu tăng trưởng kinh tế bền vững.
Lê Tú
Bài viết cùng chuyên mục
 Chứng khoán châu Á lao dốc vì AI, nhà đầu tư tìm đến trái phiếu
 Chiến tranh Trung Đông, nợ công phủ bóng hội nghị IMF-WB tại Bangkok
 Nhà đầu tư nước ngoài mua cổ phiếu Việt Nam trước đợt nâng hạng thị trường FTSE
 Xung đột Trung Đông: Bước đi chiến lược sai lầm của Mỹ và hệ lụy với kinh tế toàn cầu
 Đồng bằng sông Cửu Long: Hộ kinh doanh trước những thay đổi trong chính sách thuế
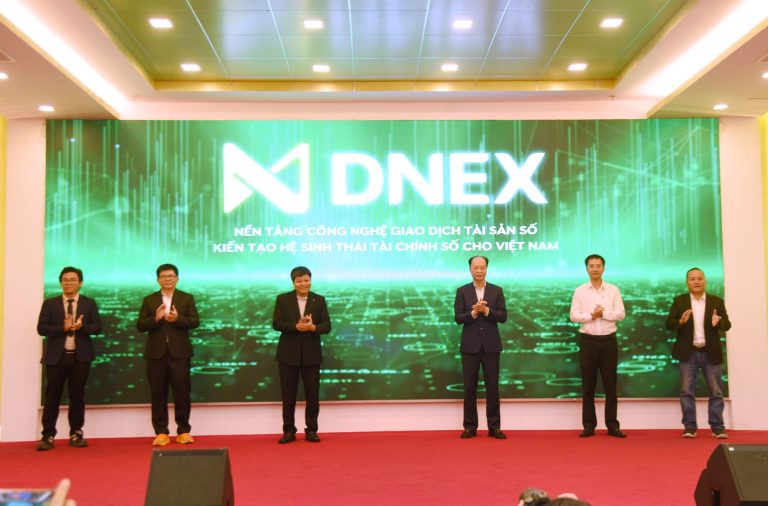 Ra mắt nền tảng giao dịch tài sản số DNEX, thành tố đầu tiên trong hệ sinh thái Trung tâm tài chính quốc tế Việt Nam tại Đà Nẵng